美容產品 消費新大陸還是資本泡沫?——IDG、高瓴、紅杉爭相入局的冷思考
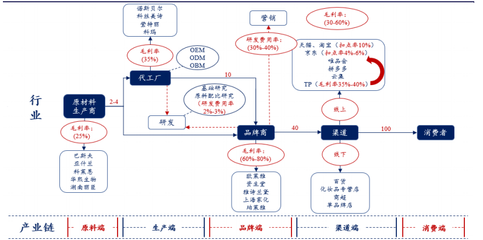
美容產品領域驟然成為資本市場的焦點。IDG資本、高瓴創投、紅杉中國等頂級投資機構爭相入局,從上游的原料研發、中游的品牌孵化到下游的渠道連鎖,處處可見資本的身影。有人驚呼,美容產品已成“消費新大陸”。當狂熱褪去,這片新大陸究竟是黃金遍地,還是暗藏礁石?
一、資本為何集體“變美”?
資本追逐美容產品,邏輯并不復雜。中國已成為全球第二大美妝消費市場,且增速遠高于全球平均水平。口紅、眼影、精華、面膜……這些單價不高、復購率極高的產品,構成了一個數千億級的賽道。Z世代和千禧一代對“顏值經濟”的追捧,讓美容消費從可選變為剛需。更重要的是,國產新銳品牌通過社交媒體、直播電商和私域流量,能在短短兩三年內實現從0到10億的爆發式增長。完美日記、花西子、COLORKEY等案例,讓資本看到了“中國歐萊雅”的可能性。IDG、高瓴、紅杉們不愿錯過下一個十倍回報的機會,于是集體下場“搶籌”。
二、繁榮背后的隱憂:新大陸還是紅海?
盡管被冠以“消費新大陸”之名,美容產品賽道卻已現紅海特征。其一,營銷成本水漲船高。流量紅利消退,獲客成本從幾十元漲至數百元,許多新品牌營收雖高,利潤卻薄如刀片,甚至“賠本賺吆喝”。其二,同質化嚴重。無論是成分、包裝還是營銷話術,產品高度趨同,消費者忠誠度極低,品牌護城河脆弱。其三,監管趨嚴。化妝品新條例對功效宣稱、原料備案提出更高要求,合規成本上升,中小品牌承壓。一位投資人私下坦言:“投消費像在沙灘上蓋樓,潮水一退,就知道誰在裸泳。”
三、資本的算盤:投賽道還是投選手?
頂級機構的入局邏輯各有側重。紅杉更看中研發驅動和供應鏈壁壘,偏好有獨家成分或技術平臺的團隊;高瓴傾向于長期價值,重倉具備多品牌運作能力的集團;IDG則對早期項目果敢下注,尤其青睞深諳流量與私域打法的創始人。但殊途同歸的是,他們都在賭中國美容市場的結構性機會——功效護膚、純凈美妝、男性理容、醫美級家用產品等細分賽道。資本真正想投的,不是某個爆款口紅,而是能持續制造爆款的組織能力和品牌矩陣。
四、未來:裸泳者退場,長期主義者存活
當資本催熟的流量紅利退去,美容產品賽道將回歸商業本質:產品力、品牌力和復購率。能活下來的,不是最會融資的品牌,而是最能理解消費者、最能做好供應鏈、最能平衡成本與創新的品牌。對于創業者而言,拿資本的錢是加速器,但若將融資視為終點,注定被淘汰。對于投資人,這一領域已非“掘金熱”,而是“淘金難”。真正的“消費新大陸”,從來不屬于追逐風口的獵手,只屬于深耕價值的農夫。
美容產品是否會成為“消費新大陸”?答案是:對少數品牌而言,是;對大多數跟風者,不是。資本入局是信號,但不是圣經。塵埃落定后,留下的將是那些尊重時間、敬畏市場的長期主義者。